热门产品
Popular articles
突发!暂停人民币结算!!LME宣布11月10日起暂停非美元期权交易!
出口必看!全球各国认证体系最全梳理,外贸人人手一份!
了解菱形和圆形 PSE 标志之间的差异:日本 PSE 认证流程综合指南
新手入门外贸全攻略:从零学会海外客户开发与成交
互动问答:外贸新手20个常见贸易术语解答!
为什么您的B2B出口网站无法带来潜在客户?AB客优势
外贸网站SEO自动化:错过这5个技巧,你的客户将不翼而飞!
外贸企业如何用AI生成“客户DNA”? ——基于AB客“全球搜索”的智能画像实践
人工智能如何助力外贸企业精准识别高意向询盘并实现个性化跟进自动化
网站内容资料管理:网站素材高效整合指南
推荐阅读


2026电子元器件行业趋势预判:供应链格局、价格走势与新机会!
权威解析2026年电子元器件行业趋势:全球供应链回流与东南亚扩张、MLCC/MOSFET/连接器等核心器件的价格走势预测、三大热门增长点(消费电子轻量化、新能源汽车、工控自动化)、以及2026采购模式变化。帮助电子制造企业、贸易商、研发和采购团队全面把握行业方向。
过去三年,全球电子产业链经历了“缺货潮 → 产能过剩 → 需求修复”的典型周期。进入 2026 年,行业已从混乱回到节奏,供应链格局、价格曲线、需求结构与采购模式将迎来一轮新的重塑。
以下从 供应链 → 价格 → 细分增长点 → 采购模式 → 对供应商建议 五个维度,给你最可执行的行业洞察。
一、全球供应链趋势:在“去中国化”之后重新找平衡
全球电子制造的产能调整经历几个阶段:
-
2020–2022:欧美主动推动“去中国化”;供应链被迫迁移。
-
2023–2024:制造成本上升、供应链分散化带来效率损失。
-
2025 起:开始进入“回流周期 + 再平衡阶段”。
在 2026 年,供应链的格局将更清晰。
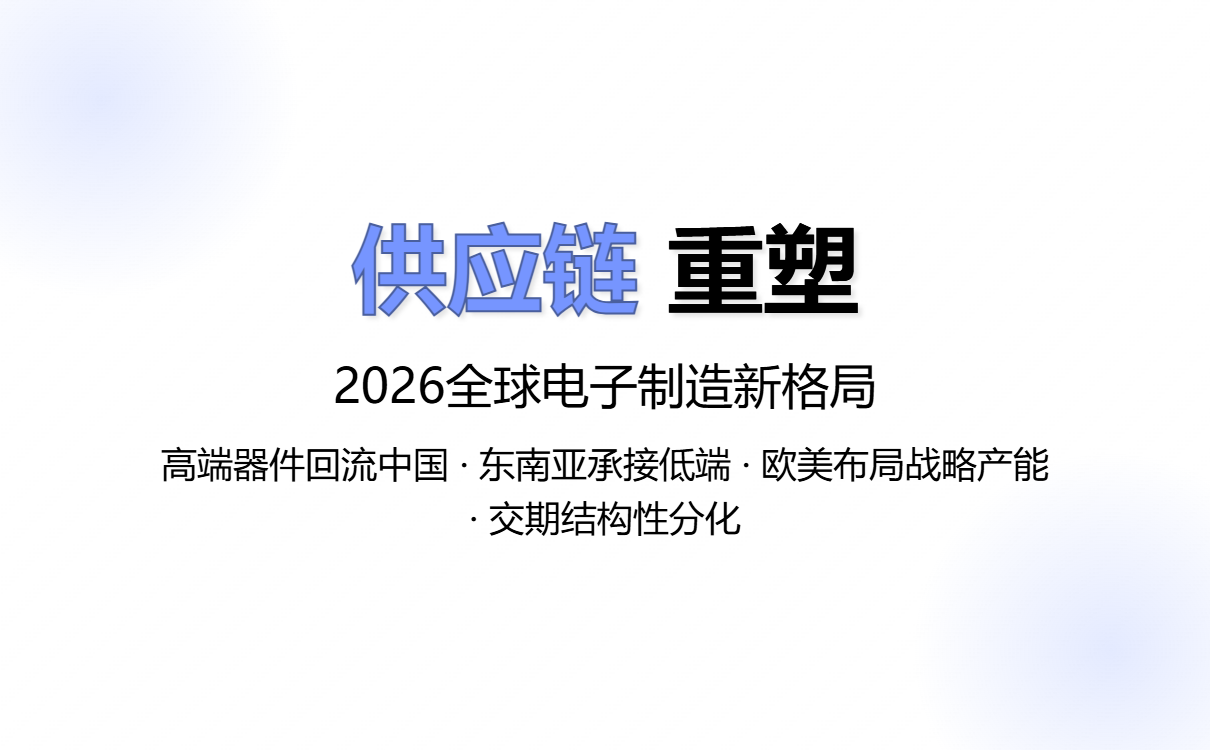
1)“去中国化”后的回流周期:效率优先重新占上风
过去的“去中国化”更多是政策导向,而不是商业结果。
但随着各地产能陆续落地,2026 将呈现三类趋势:
-
部分中高端元器件回流中国供应链(因为成熟度更高、质量更稳定)
-
低附加值组装继续留在东南亚或南亚
-
欧美保留战略产能(如汽车电子、功率器件)
👉 什么意思?
不是“回到过去”,而是:
高复杂度器件仍在中国,低成本生产在东南亚,高价值产品在欧美布局战略产线。
2)东南亚制造扩张:但配套与交期不如中国
东南亚特别是 越南、泰国、马来西亚 在 2026 仍会继续扩容:
-
连接器制造
-
消费电子组装
-
部分 PCB/PCBA
-
基础被动件
但问题也非常明显:
-
产业配套链不齐
-
工程师不足
-
品质稳定性还在提升阶段
这意味着:
东南亚供货更适合低成本订单,而非对稳定交期要求极高的高端品类。
3)交期预测:全面回稳,但冷热结构明显
2026 年交期整体 没有“缺货周期”风险,但各类产品差异明显:
| 产品类型 | 交期趋势(2026) | 关键原因 |
|---|---|---|
| 高端 MOSFET / SiC 器件 | 稍紧张(8–20 周) | 汽车电子需求强 |
| MLCC 常规料 | 稳定(4–8 周) | 产能过剩后已恢复平衡 |
| 连接器(精密/超薄类) | 易拉长(6–12 周) | 消费电子结构件迭代 |
| 定制电源类 | 随项目波动 | 认证周期长 |
总结一句话:
缺货潮不会再现,但结构性紧张会持续。
二、主流元器件价格判断:2026 年更“温和波动”
电子元器件价格不再出现大起大落,而是进入“稳定 + 小幅调整”的区间。
1)MLCC(多层陶瓷电容)
-
常规型号:价格维持低位,预计波动 ±5%
-
高容/小型化型号:小幅上涨(±10%)
-
汽车级 MLCC:维持需求强劲
影响因素:
手机销量回升有限;车载需求结构增长更明显。
2)电源类(AC/DC、DC/DC、电源模块)
-
标准电源:价格稳定
-
高功率 & 工控级:因铜价、磁材上涨,可能 +5%~10%
-
定制电源:价格更多取决于认证和批量
3)MOSFET(尤其是中高压 MOS)
-
中低压 MOSFET:价格继续下行空间有限
-
高压&汽车级 MOSFET:保持 稳中偏紧
-
SiC MOSFET:价格仍高,但随着更多供应商加入,会缓慢下降
4)连接器(尤其是超薄、精密型)
-
大众款式:稳定
-
超薄款 / 高速款:有明显涨价压力(结构复杂/需求旺盛)
三、2026 年热门增长点:三条确定性赛道
行业分化显著,增长主要来自三大类应用。
1)消费电子轻量化:超薄连接器、柔性 PCB
2026 的消费电子重点不是“创新”,而是:
-
机身更薄
-
模组更紧凑
-
更多折叠、卷曲结构
热门器件:
-
0.2mm~0.35mm 超薄 FPC/BTB 连接器
-
柔性 PCB(FPC)
-
结构件一体化电源模块
关键词:高密度 & 高精度。
2)新能源汽车:高压继电器、SiC 器件继续爆发
新能源汽车渗透率持续提升,但最大的增长来自两个方向:
(1)800V 高压平台 → 高压继电器需求增速明显
-
主流车型从 400V 升级到 800V
-
高压继电器、电流传感器、DCDC 模块需求新增
(2)SiC 器件成为定局(功率密度提升 + 续航需求)
-
SiC MOSFET
-
SiC 模块
-
新型热管理材料
汽车电子是 2026 年最稳增长的元器件赛道,没有之一。
3)工控 & 自动化:传感器、I/O 模块、电源模块持续扩容
随着全球制造业数字化和 OT/IT 融合:
增长点包括:
-
工业传感器(温度、压力、位置)
-
I/O 模块(远程控制)
-
24V → 多输出智能电源模块
-
EtherCAT/工业以太网接口类产品
核心驱动力:工厂自动化 + 产线改造升级。
四、2026 采购模式将全面升级:更快、更透明、更标准化
采购模式正在经历一次结构性变化,从“人工沟通”为主转向“数据驱动”。
1)快速样品(Fast Sample)成为标配
研发/工程团队不再愿意等待长周期确认:
2026 年的典型需求是:
-
下单 → 3–5 天拿到样品
-
参数齐全、可直接测试
-
库存可见
谁能做到,谁就能拿下前端开发资源。
2)在线参数比对将成为主流
工程师希望:
-
在线查型号
-
比参数
-
看替代料
-
直接下载 3D/STEP
-
看交期与库存
也就是说:
工程师不想聊天,他们想要数据和答案。
3)更多企业会建立“在线 BOM 审核流程”
-
自动比对规格
-
自动给出第二供应源
-
自动推荐替代料
-
自动计算成本变化
这意味着:
供应商响应速度比价格更重要。
五、对供应商的建议:2026 想赢,需要“快 + 准 + 透明”
未来一年供应商需要从“销售驱动”转向“信息驱动”。
1)参数透明度:公开更多技术细节
客户需要:
-
参数表(Datasheet)
-
尺寸图
-
失效曲线
-
应用案例
-
安规认证文件
越透明,越容易进入客户的供应链。
2)提升 BOM 响应速度
最佳实践:
-
建立标准化 BOM 接收入口
-
90% 场景做到 24 小时内反馈
-
对“关键型号”做到实时对应替代方案
快,是 2026 年最关键的竞争力。
3)准备英文技术白皮书(Technical Whitepaper)
外国工程师非常依赖:
-
原理解释
-
应用架构
-
测试方法
-
可靠性认证
-
安装指南
英文白皮书越专业,你越像一级供应商。
4)库存小单化 & 常备样品化
2026 的“碎片化需求”更多:
-
10pcs
-
20pcs
-
50pcs 试产
-
小批量升级迭代
能提供“低 MOQ + 快速交付”的供应商,会明显更有竞争力。
5)加强海外直触能力(Direct-to-Engineer)
渠道链条越短,采购越愿意合作。
工具包括:
结语:2026 年行业进入“稳增长 + 新分化”阶段
2026 的电子元器件行业不会有剧烈波动,但会出现 结构化机会:
-
汽车电子上涨
-
工控稳健增长
-
消费电子轻量化带来新结构件需求
-
供应链在多地重新找平衡
谁能做到“更透明的参数、更快的响应、更强的技术文档”,谁就能接住行业的下一轮红利。